Ropa jako hedge inflacyjny - kiedy działa, a kiedy zawodzi
Treść powstała z pomocą sztucznej inteligencji
Ropa jako hedge inflacyjny: Kiedy surowce energetyczne chronią portfel przed drożyzną?
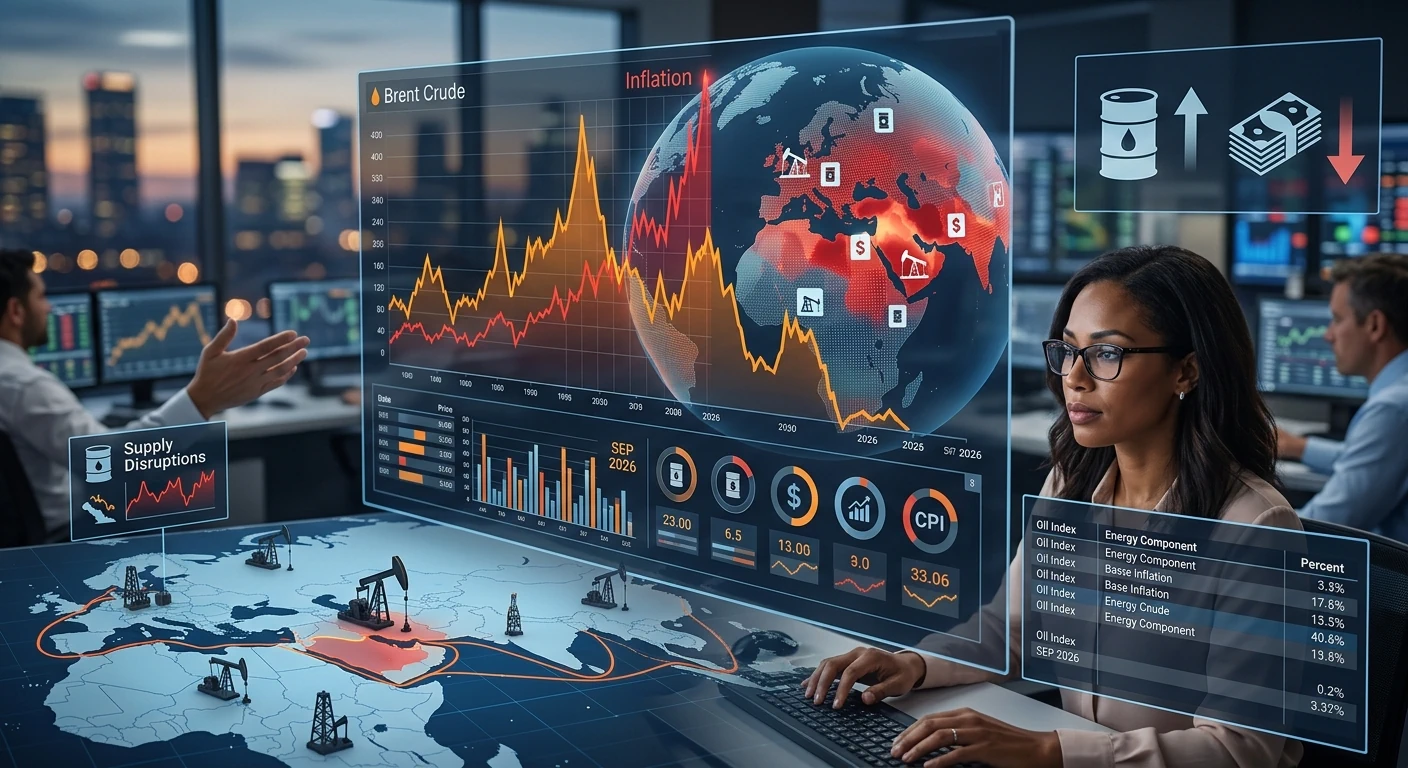
Brent kosztuje niemal 109 dolarów za baryłkę. Diesel w USA na poziomie hurtowym sięgnął rekordowych 213 dolarów za baryłkę, a w Polsce sierpniowy odczyt CPI skoczył do 3,4% r/r głównie za sprawą paliw. W takich momentach teza o ropie jako naturalnym zabezpieczeniu przed inflacją wraca do publicznej debaty niemal automatycznie. Dane i badania akademickie pokazują jednak, że jest prawdziwa tylko w bardzo konkretnym, wąskim sensie — i warto rozumieć dokładnie, gdzie przebiega granica.
Mechanizm hedge'u inflacyjnego — i dlaczego ropa jest tu wyjątkiem
Ropa naftowa ma cechę, której brakuje większości aktywów reklamowanych jako zabezpieczenie przed inflacją: wchodzi bezpośrednio do koszyka CPI poprzez ceny paliw i transportu. Wzrost jej ceny podnosi wskaźnik inflacji niemal mechanicznie, a jednocześnie zwiększa wartość pozycji inwestora — to sprzężenie zwrotne, którego nie mają np. akcje spółek spoza sektora energetycznego.
Definicyjnie hedge inflacyjny to aktywo lub strategia mająca zachować siłę nabywczą kapitału wobec rosnących cen, przy czym kluczowe rozróżnienie dotyczy inflacji oczekiwanej — już wycenionej przez rynek — i nieoczekiwanej, która faktycznie testuje skuteczność zabezpieczenia. Skuteczność ta zależy silnie od horyzontu: w perspektywie 12 miesięcy aktywo może reagować mocno na zaskoczenie inflacyjne, w horyzoncie wieloletnim ta zależność często słabnie lub się odwraca.
Nie każdy instrument energetyczny działa zresztą tak samo dobrze. Badanie oparte na modelu przełącznikowym Markowa (MS-VECM) wykazało, że spośród subindeksów kontraktów terminowych na energię jedynie kontrakty na ropę Brent mają istotną statystycznie zdolność zabezpieczania przed inflacją — benzyna bezołowiowa, olej opałowy, gas oil i gaz ziemny takiej zdolności nie wykazały.
4 miliony baryłek dziennie zniknęły z rynku — i to wystarczyło
Tyle wynosi ubytek światowej podaży ropy wywołany bieżącym konfliktem na Bliskim Wschodzie — około 4% globalnego wolumenu. Uszkodzenie rurociągu Wschód–Zachód, którym Arabia Saudyjska eksportowała ropę do Morza Czerwonego z pominięciem cieśniny Ormuz, w połączeniu ze wzmożoną kontrolą Huti nad cieśniną Bab al-Mandab, ograniczyło swobodny transport zarówno surowca, jak i produktów rafinowanych.
Globalne moce przerobowe rafinerii spadły z ok. 95% przed konfliktem USA–Iran do ok. 90% obecnie, a skutki są najbardziej widoczne na rynku diesla: cena hurtowa w USA osiągnęła rekordowe 213 dolarów za baryłkę, detaliczna po raz pierwszy w historii przekroczyła 6 dolarów za galon. Rosja zablokowała eksport diesla do 30 września, a łączny eksport tego paliwa z Zatoki Perskiej i Rosji spadł do niespełna jednej czwartej poziomów sprzed wojny — regiony te odpowiadały wcześniej za ok. 45% światowego handlu morskiego dieslem. Jedynym realnym buforem pozostają Chiny, z 952 mln ton mocy rafineryjnych (19 mln baryłek dziennie), wykorzystywanych w 2026 roku jedynie w 697 mln ton (14 mln baryłek dziennie). Marże rafineryjne w Azji sięgają już ok. 70 dolarów na baryłce — ponad trzykrotnie więcej niż przed konfliktem — a w USA zbliżają się do 108 dolarów.
| Wskaźnik | Wartość (wrzesień 2026) | Punkt odniesienia |
|---|---|---|
| Ropa Brent | ok. 109 USD/bbl | — |
| Diesel, cena hurtowa (USA) | rekordowe 213 USD/bbl | — |
| Diesel, cena detaliczna (USA) | powyżej 6 USD/gal | pierwszy raz w historii |
| Globalne moce przerobowe rafinerii | ok. 90% | ok. 95% przed konfliktem USA–Iran |
| Marża rafineryjna — Azja | ok. 70 USD/bbl | ok. 3x wyżej niż przed konfliktem |
| Marża rafineryjna — USA | ok. 108 USD/bbl | — |
| Inflacja CPI Polska (paliwa, r/r) | +24,2% | sierpień 2026 |
Konsensus mówił 3,1%. GUS pokazał 3,4%
Sierpniowy odczyt GUS zaskoczył rynek — inflacja CPI wyniosła 3,4% r/r wobec konsensusu 3,1% i lipcowych 3,0%. Cała nadwyżka pochodzi praktycznie z jednej kategorii: paliwa podrożały o 24,2% r/r, na co złożyły się zakończenie rządowej interwencji cenowej w lipcu (odbicie o 13,9% m/m) i kontynuacja tego ruchu w sierpniu (+5,2% m/m). GUS zbiera notowania cen mniej więcej do 19–21 dnia miesiąca, więc końcówka sierpnia nie zdążyła w pełni wejść do odczytu — część ulgi cenowej ujawni się dopiero w danych wrześniowych.
Rada Polityki Pieniężnej zakończyła wrześniowe posiedzenie bez zmiany stóp — referencyjna pozostaje na 3,75%, niezmieniona od 5 marca. Do górnej granicy pasma celu inflacyjnego (3,5%) zabrakło 0,1 pkt proc., co odebrało Radzie pole do obniżki. W prognozach części analityków powrócił nawet scenariusz podwyżki — temat, o którym od kilkunastu miesięcy nikt poważnie nie mówił.
Inflacja bazowa w USA łagodnieje. To nie znaczy, że presja cenowa znika
Amerykański odczyt sierpniowy mógłby sugerować uspokojenie — inflacja bazowa (bez energii i żywności) wzrosła wprawdzie o 0,3% m/m, ale jej roczna dynamika spadła z 2,5% do 2,4%. Pod powierzchnią obraz jest jednak inny. Ceny konsumpcyjne wzrosły o 0,4% m/m, czterokrotnie szybciej niż w lipcu (0,1%), a inflacja roczna utrzymała się na 3,4%. Energia podrożała o 2,1% m/m i 16,3% r/r, benzyna o 3,9% m/m i 27,4% r/r, a pozostałe paliwa silnikowe — w tym diesel — aż o 9,6% m/m i 44% r/r. Indeks cen producentów wzrósł o 0,4% m/m i 5,4% r/r, przy czym ceny diesla na poziomie producenta skoczyły w sierpniu o 24,1% m/m. Realne średnie zarobki godzinowe spadają już piąty miesiąc z rzędu, o 0,3% r/r.
Struktura tej inflacji ma znaczenie praktyczne: presja cenowa koncentruje się dziś w komponencie energetycznym, a nie w usługach czy dobrach trwałych — co bezpośrednio przekłada się na to, jaki rodzaj zabezpieczenia w ogóle ma sens.
Marzec 2022: Brent na 139,13 dolara. I co dalej?
Po rosyjskiej inwazji na Ukrainę cena ropy Brent wystrzeliła i 7 marca 2022 roku osiągnęła 139,13 dolara za baryłkę — najwyższy poziom od rekordu z lipca 2008 roku (147,50 dolara). To był moment, w którym ekspozycja na ropę realnie chroniła portfel przed gwałtownym wzrostem inflacji.
Kluczowa lekcja z tamtego epizodu dotyczy jednak czasu trwania szoku, a nie jego skali. W drugiej połowie 2022 roku ceny ropy wyraźnie się schłodziły, gdy obawy o globalną recesję zaczęły dominować nad obawami o podaż. Okno, w którym ropa faktycznie działała jako hedge, było stosunkowo krótkie — inwestor, który zbudował ekspozycję zbyt późno albo trzymał ją zbyt długo, oddawał część lub całość wypracowanego zysku.
Ropa nie chroni przed inflacją. Chroni przed jej energetycznym komponentem
To rozróżnienie najczęściej ginie w popularnych analizach, a jest kluczowe. Badanie Xianga Fanga, Yanga Liu i Nikolaia Roussanova "Getting to the Core: Inflation Risks Within and Across Asset Classes", opublikowane w Review of Financial Studies (tom 39, nr 3, marzec 2026), przeanalizowało zwroty ośmiu klas aktywów w latach 1963–2019, z danymi energetycznymi od ok. 1983 roku.
Wniosek: akcje, waluty, kontrakty na surowce i REIT-y zabezpieczają portfel przed inflacją energetyczną, ale nie dają praktycznie żadnej ochrony przed inflacją bazową. Wzrost inflacji ogółem o jedno odchylenie standardowe wiąże się średnio ze spadkiem amerykańskich akcji o 3,1%. Gdy jednak o jedno odchylenie standardowe rośnie sama inflacja bazowa, po wyłączeniu efektu energii, akcje tracą aż 8,1%. Spośród badanych klas aktywów to surowce radzą sobie relatywnie najlepiej wobec inflacji bazowej — choć efekt ten pozostaje statystycznie słaby.
Przełożenie na bieżącą sytuację jest bezpośrednie. Ropa chroni konkretnie przed tą częścią polskiego i amerykańskiego CPI, która pochodzi z paliw — nie przed presją cenową w czynszach, usługach czy żywności. Polska inflacja bazowa w scenariuszach analityków ma się stabilizować w okolicach 3,0–3,3%, podczas gdy paliwa rosną o 24,2% r/r. To dwie różne historie inflacyjne, którym odpowiadają dwa różne zabezpieczenia.
Dwie drogi do ekspozycji: instrumenty ETC i akcje spółek paliwowych
Polscy inwestorzy mają praktycznie dwie ścieżki budowy ekspozycji na ropę: bezpośrednią, przez instrumenty ETC (Exchange Traded Commodities), i pośrednią, przez akcje spółek paliwowych.
Instrumenty ETC z serii WisdomTree WTI Crude Oil i WisdomTree Brent Crude Oil replikują syntetycznie indeksy kontraktów terminowych na ropę. Wariant niedźwigniowy w teorii najwierniej odzwierciedla ruch ceny surowca, choć w praktyce koszt rolowania kontraktów — contango, czyli sytuacja, w której kolejny kontrakt terminowy jest droższy od wygasającego — obniża zwrot względem ceny spot; roczne odchylenie funduszu od benchmarku sięgało w ostatnich latach ok. 0,9–1,0 pkt proc. Warianty z dźwignią mają zupełnie inną charakterystykę ryzyka. WisdomTree WTI Crude Oil 3x Daily Leveraged ETC zanotował w 2021 roku +203,91%, w szczytowym dla wojny 2022 roku +8,27%, ale w 2023 już -40,94%, w 2024 -0,55%, a w 2025 -47,37%. To efekt codziennego rebalansowania — emitent rekomenduje minimalny okres inwestycji wynoszący 1 dzień. Instrumenty te nie są zgodne z UCITS ani notyfikowane przez KNF, co ogranicza dostęp u części brokerów.
| Instrument | TER | Wpływ kosztów wg KID | Zwrot 2022 | Zwrot 2025 |
|---|---|---|---|---|
| WisdomTree WTI Crude Oil 2x Daily Leveraged ETC | 0,98% | 2,33% | +31,51% | -27,63% |
| WisdomTree WTI Crude Oil 3x Daily Leveraged ETC | 0,99% | 3,87% | +8,27% | -47,37% |
| WisdomTree Brent Crude Oil 3x Daily Leveraged ETC | 0,99% | 3,88% | +27,75% | -45,35% |
PKN Orlen [PKN] to najbardziej oczywista droga pośrednia — spółka korzysta bezpośrednio na podwyższonych marżach rafineryjnych opisanych wcześniej. W odróżnieniu od czystej ekspozycji surowcowej niesie jednak dodatkowe ryzyko spółkowe, regulacyjne i podatkowe: polski rząd przygotował projekt podatku od nadzwyczajnych zysków firm paliwowych za okres marzec–grudzień 2026, co bezpośrednio ogranicza transmisję wysokich marż na wynik netto i wycenę akcji.
Osobną kategorią pozostają obligacje indeskowane inflacją, zabezpieczające wprost przed inflacją CPI — nie tylko jej komponentem energetycznym — kosztem niższej płynności i mniejszego potencjału zysku w krótkim terminie.
Trzy rodzaje ryzyka, które łatwo pominąć w entuzjazmie szoku podażowego
Ryzyko odwrócenia geopolitycznego jest pierwsze i najpoważniejsze. Dokładnie jak w drugiej połowie 2022 roku, deeskalacja konfliktu lub przywrócenie przepustowości infrastruktury eksportowej może sprowadzić ceny w dół równie szybko, jak wzrosły. OPEC obniżył już globalne prognozy popytu na ropę na lata 2026–2029, powołując się na wolniejszy wzrost gospodarczy Chin — sygnał, że strukturalne tło popytowe nie jest jednoznacznie byczo nastawione.
Ryzyko walutowe dotyczy bezpośrednio instrumentów ETC — jednostki wyceniane są w USD, a większość wariantów nie zabezpiecza ryzyka kursowego względem złotego. Do tego dochodzi ryzyko podatkowe po stronie ekspozycji akcyjnej oraz ryzyko strukturalnej erozji wartości w produktach lewarowanych trzymanych dłużej niż kilka sesji.
Podsumowanie
Dane z września 2026 roku potwierdzają, że ropa — a konkretnie kontrakty na Brent — działa jako hedge inflacyjny w bardzo konkretnym, wąskim znaczeniu: chroni przed inflacją napędzaną cenami energii, nie przed inflacją jako całością. Polska inflacja bazowa pozostaje relatywnie stabilna, podczas gdy paliwa rosną o ponad 24% r/r — ten rozdźwięk definiuje, kiedy ekspozycja na ropę ma sens, a kiedy jest tylko iluzją zabezpieczenia.
Inwestor rozważający taką pozycję powinien traktować ją jako taktyczny, satelitarny element portfela, nie jego rdzeń — z jasno określonym horyzontem czasowym, świadomością kosztów rolowania lub ryzyka podatkowego, oraz planem wyjścia, zanim geopolityczne okno się zamknie.