Tesla w S&P 500 - anatomia rekordowego rebalansu indeksu
Treść powstała z pomocą sztucznej inteligencji
Włączenie Tesli do S&P 500: Anatomia jednego z największych rebalansów w historii indeksu
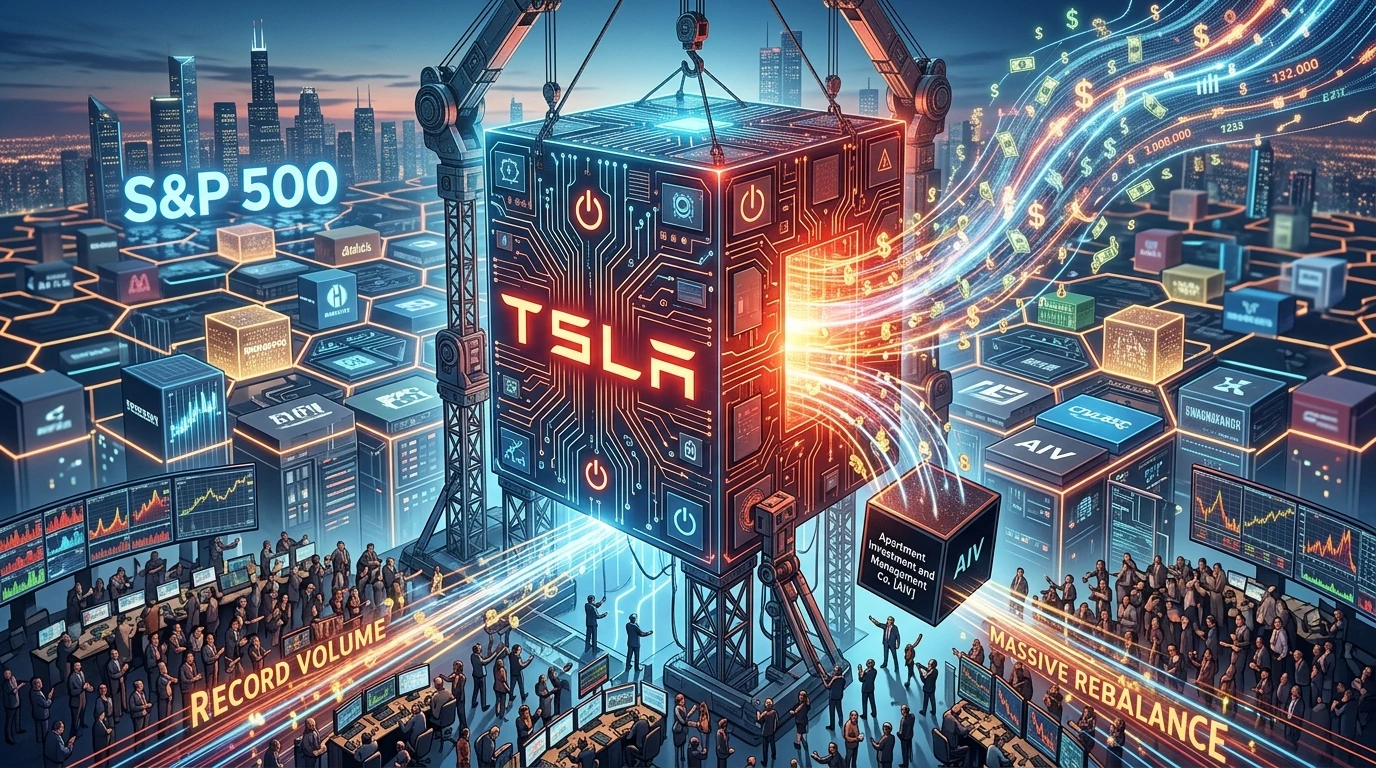
21 grudnia 2020 roku Tesla Inc. [TSLA] weszła w skład S&P 500 jako największa spółka, jaka kiedykolwiek dołączyła do tego indeksu. Rebalans — czyli okresowa zmiana składu i wag indeksu przeprowadzana przez komitet S&P Dow Jones Indices — uruchomił wtedy falę transakcji wartą, zależnie od metodologii liczenia, od 85 do ponad 220 miliardów dolarów. Poniższa rekonstrukcja pokazuje, jak doszło do tej decyzji, ile faktycznie kosztowała rynek i co spotkało inwestorów, którzy musieli kupić Teslę niezależnie od własnej oceny jej wyceny.
Droga do S&P 500: dlaczego wrzesień 2020 zakończył się fiaskiem
Formalne spełnienie kryteriów indeksu nie oznacza automatycznego wejścia do niego — Tesla przekonała się o tym boleśnie latem 2020 roku. Reguły kwalifikacji do S&P 500 obejmowały wówczas kilka twardych warunków: minimalną kapitalizację rynkową 8,2 mld USD, siedzibę w USA, co najmniej 50% akcji w wolnym obrocie, cenę powyżej 1 USD za akcję oraz — punkt, który okazał się dla Tesli kluczową barierą — cztery kolejne kwartały zysku netto liczonego według zasad GAAP.
Tesla spełniła ten ostatni warunek 22 lipca 2020 roku, publikując wyniki za drugi kwartał i tym samym czwarty z rzędu kwartał zysku. Rynek uznał włączenie do indeksu za formalność. Komitet indeksowy zdecydował inaczej: 4 września 2020 roku ogłosił dodanie do S&P 500 spółek Etsy, Teradyne i Catalent, pomijając Teslę całkowicie. Reakcja rynku była gwałtowna — w kolejnych sesjach akcje spadły nawet o 21%, co było wówczas największym spadkiem w historii spółki.
Komitet nie podał oficjalnego powodu odrzucenia. Analitycy wskazywali na obawy o jakość zysków Tesli — w trzecim kwartale 2020 roku sprzedaż kredytów regulacyjnych innym producentom odpowiadała za około 7% przychodów spółki — a także na ryzyko reputacyjne związane z włączeniem do indeksu spółki o silnie spekulacyjnej wycenie. W dniu odrzucenia kapitalizacja Tesli wynosiła 390,52 mld USD, co czyniło ją dziewiątą co do wielkości spółką notowaną w USA.
Ogłoszenie i konsultacje: jak S&P Dow Jones Indices zarządzało ryzykiem operacyjnym
16 listopada 2020 roku, po zamknięciu sesji, S&P Dow Jones Indices ogłosiło, że Tesla dołączy do indeksu 21 grudnia, przy okazji grudniowego rebalansu kwartalnego. Wiadomość wywołała natychmiastowy skok kursu o ponad 13% w handlu posesyjnym. Kapitalizacja spółki przekraczała już wówczas 400 mld USD, a od początku roku akcje zyskały 400%.
Skala transakcji była na tyle bezprecedensowa, że S&P DJI zdecydowało się na coś nietypowego — publiczne konsultacje z uczestnikami rynku w sprawie sposobu implementacji. Kluczowe pytanie brzmiało: dodać Teslę do indeksu jednorazowo, pełną wagą, czy rozłożyć operację na dwie transze, by ograniczyć wstrząs płynnościowy. Konsultacje zamknięto 20 listopada, a 30 listopada indeks ogłosił decyzję — Tesla zostanie dodana w całości, jednym ruchem, przed otwarciem sesji 21 grudnia.
Sama decyzja o jednorazowym dodaniu, ogłoszona 1 grudnia, wywołała kolejną falę popytu — kurs zyskał około 10% w następnym tygodniu. Do 7 grudnia akcje Tesli wzrosły łącznie o 49% względem poziomu z dnia ogłoszenia, osiągając 608,32 USD — ośmiokrotność marcowego dołka. Spółkę, którą Tesla miała zastąpić w indeksie, S&P DJI nazwało dopiero bliżej daty rebalansu: był to Apartment Investment and Management Co. [AIV], fundusz nieruchomości (REIT), który tego samego dnia opuścił także węższy indeks S&P 100. Tam z kolei zastąpiła go Tesla, wypychając Occidental Petroleum.
Piątek, 18 grudnia: dzień, w którym padł rekord obrotu w historii pojedynczej akcji
Dlaczego akurat 18 grudnia? Data wyznaczająca cenę zamknięcia do wyliczenia wagi Tesli w indeksie nie była przypadkowa — zbiegła się z tzw. poczwórnym wiedźmich (quadruple witching), czyli jednoczesnym wygasaniem kontraktów terminowych na akcje, indeksy oraz opcji na oba te instrumenty. S&P Dow Jones Indices świadomie wykorzystało tę zbieżność, licząc na to, że naturalnie podwyższona płynność rynku ułatwi wchłonięcie ogromnego zlecenia.
Skala i tak okazała się rekordowa. Tego dnia zmieniło właściciela ponad 200 mln akcji Tesli — ponad czterokrotność średniego 30-dniowego wolumenu. Wartość notional obrotu sięgnęła około 148 mld USD, co zdemolowało dotychczasowy rekord wszech czasów dla pojedynczego papieru wartościowego: 118 mld USD, ustanowiony przez ETF SPY podczas paniki covidowej w marcu 2020 roku. Wolumen opcji na Teslę również pobił rekord — 2,5 mln kontraktów w jednej sesji. Akcje zamknęły dzień na historycznym szczycie 695 USD, zyskując blisko 6%.
Howard Silverblatt, senior index analyst S&P Dow Jones Indices, ujął skalę zjawiska krótko: zwykły kwartalny rebalans rzędu 21 mld USD stał się "ligą juniorów" wobec fali generowanej przez samą Teslę.
| Metryka | Wartość |
|---|---|
| Poprzedni rekord rebalansu S&P 500 (wrzesień 2018) | 50,8 mld USD |
| Szacunek S&P DJI na zakup Tesli (129,9 mln akcji × ~655 USD) | ok. 85,2 mld USD |
| Łączny obrót notional na akcjach Tesli, 18.12.2020 | ok. 148 mld USD |
| Łączna wartość transakcji rebalansujących Q4 2020 (z Teslą) | ponad 100 mld USD |
| Szerszy szacunek zakupów przez wszystkie strategie indeksowane (Research Affiliates) | ok. 220 mld USD |
| Wolumen akcji Tesli, 18.12.2020 | ponad 200 mln akcji |
Poniedziałek debiutu: spadek o 6,5% i lekcja o kupowaniu drogo
Wejście do najbardziej rozpoznawalnego indeksu na świecie kojarzy się z hossą. Debiut Tesli w S&P 500, 21 grudnia 2020 roku, przebiegł inaczej. Spółka weszła do indeksu z wagą 1,69% — piątą co do wielkości pozycją i szóstą co do wielkości spółką, licząc osobno obie klasy akcji Alphabet [GOOGL] — przy kapitalizacji liczonej metodą float-adjusted (uwzględniającą wyłącznie akcje w wolnym obrocie) na poziomie około 659 mld USD. Zamiast euforii sesja przyniosła wyprzedaż.
Akcje otworzyły notowania około 5% niżej (658,99 USD w handlu przedsesyjnym), a w ciągu dnia pogłębiły spadek do 6,5% — częściowo pod wpływem doniesień, że Apple [AAPL] przyspiesza prace nad własnym samochodem elektrycznym. Inwestorzy, którzy kupowali akcje w oczekiwaniu na napływ kapitału pasywnego, zaczęli realizować zyski dokładnie w momencie, gdy fundusze indeksowe kończyły zakupy.
| Spółka | Waga w S&P 500 (grudzień 2020) |
|---|---|
| Apple [AAPL] | 6,47% |
| Alphabet, klasa A [GOOGL] | 1,66% |
| Alphabet, klasa C [GOOG] | 1,61% |
| Tesla [TSLA] | 1,69% |
Dla porównania skali: przed rebalansem kapitalizacja Tesli odpowiadała mniej więcej łącznej wartości rynkowej dziewięciu największych na świecie producentów samochodów według wolumenu sprzedaży — Toyoty, Volkswagena, General Motors, Hondy, SAIC, Hyundai-Kia, Forda, Fiat Chryslera i Renault-Nissana. Te dziewięć koncernów odpowiadało łącznie za 94% globalnej sprzedaży pojazdów w 2020 roku, podczas gdy globalny udział Tesli w rynku motoryzacyjnym nie przekraczał wówczas 1%.
Rok później raport firmy badawczej Research Affiliates, zatytułowany Revisiting Tesla's addition to the S&P 500, policzył koszt tej decyzji dla inwestorów pasywnych. W ciągu kolejnych dwunastu miesięcy Tesla osiągnęła wynik gorszy o 78% od wypchniętego z indeksu AIV. Sam rebalans — wyjście AIV, wejście Tesli — kosztował inwestorów śledzących indeks 41 punktów bazowych już w pierwszych sześciu miesiącach, a autorzy raportu zastrzegali, że koszt może z czasem rosnąć.
Co ten rebalans mówi o mechanizmie indeksów ważonych kapitalizacją
Łatwo uznać rebalans Tesla/AIV za jednorazową anomalię, produkt wyjątkowego roku pandemicznej hossy. To niepełny obraz. Włączenie Tesli miało mierzalny, trwały wpływ na sam indeks: według szacunków S&P Dow Jones Indices prognozowany na 2021 rok wskaźnik cena/zysk S&P 500 wzrósł z 22,3 do 22,6, a stopa dywidendy indeksu spadła z 1,56% do 1,53% — Tesla, w przeciwieństwie do większości dużych spółek indeksu, nie wypłacała wówczas dywidendy. Przy wadze 1,69% każdy ruch kursu Tesli o 11,11 USD przekładał się na zmianę wartości indeksu o jeden punkt.
Na koniec 2020 roku do S&P 500 przypisane było ponad 11 bln USD aktywów, z czego około 4,6 bln USD stanowiły fundusze bezpośrednio indeksowane, odwzorowujące skład benchmarku 1:1. Fundusze pasywne odpowiadały wówczas za około 17% całkowitej wartości rynkowej indeksu — udział, który od tego czasu systematycznie rośnie, co dodatkowo zwiększa siłę rażenia każdego kolejnego dużego rebalansu. Kto buduje ekspozycję na S&P 500 przez tanie fundusze indeksowe, buduje jednocześnie zależność od decyzji komitetu, który — jak pokazał przypadek Tesli — potrafi zaskoczyć rynek.
Nicholas Colas, współzałożyciel Datatrek, ujął problem, przed jakim stanął komitet indeksowy, zwięźle: nie było precedensu dla wprowadzenia do indeksu tak dużego nowego kapitału naraz.
Przypadek Tesli pozostaje punktem odniesienia dla każdej kolejnej dużej zmiany w składzie S&P 500 — nie dlatego, że mechanizm rebalansu się od tamtej pory zmienił, lecz dlatego, że pokazał w pełnej skali, jak kosztowna operacyjnie może być mechaniczna natura indeksowania kapitalizacyjnego, gdy do gry wchodzi spółka o wycenie liczonej w setkach miliardów dolarów.
Podsumowanie
Rebalans z grudnia 2020 roku połączył kilka rzadko współwystępujących czynników: spółkę o bezprecedensowej jak na debiutanta kapitalizacji, świadomie wybrany termin zbiegający się z wygasaniem kontraktów pochodnych oraz decyzję o jednorazowym, a nie rozłożonym w czasie wejściu do indeksu. Efektem był rekord obrotu, który do dziś pozostaje punktem odniesienia w dyskusjach o ryzyku operacyjnym indeksowania pasywnego, oraz podręcznikowy przykład kosztów, jakie generuje mechaniczne kupowanie drogo przez fundusze śledzące indeksy ważone kapitalizacją.
Dla inwestorów indywidualnych korzystających z ETF-ów na S&P 500 wniosek jest praktyczny: wagi w indeksie zmieniają się automatycznie i bez ich udziału, a duże rebalansy — choć rzadkie — mogą krótkoterminowo wpływać na wycenę całego portfela, niezależnie od fundamentów pojedynczych spółek wchodzących w jego skład.